Como precificar artesanato com uma ficha de custos completa
Você vende uma peça, compra material de novo e percebe que quase nada sobrou para pagar seu trabalho? Entender como precificar artesanato começa por registrar o que cada encomenda consome, inclusive as pequenas tarefas que costumam desaparecer da conta. Uma ficha simples ajuda a separar gasto, remuneração e sobra do negócio.
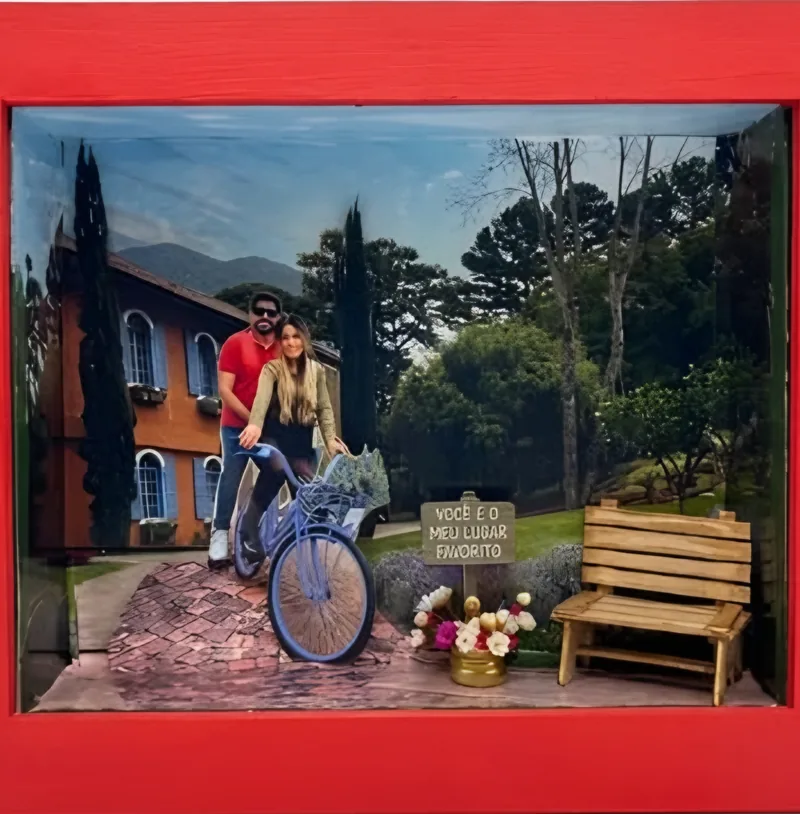
Como precificar artesanato começando pelos materiais
Abra uma ficha para cada modelo ou encomenda. Anote a estrutura, os papéis, as miniaturas, a impressão, os elementos decorativos e a embalagem. Use os comprovantes de compra para encontrar o custo real de cada material. Se você comprou um pacote e utilizou só parte dele, distribua o valor pela quantidade aproveitável e registre a parcela consumida naquela peça.
Inclua materiais pequenos que saem do estoque sem chamar atenção: fita, linha, enchimento e etiquetas, por exemplo. Para sobras e perdas, observe o seu processo em vez de copiar um percentual pronto. Um recorte pode deixar retalhos úteis para outra encomenda ou virar descarte. Registre essa diferença e ajuste a ficha conforme você ganha dados, sem cobrar o mesmo pacote inteiro em várias peças.
Conte o tempo além da montagem
Seu trabalho começa antes de juntar os elementos do quadro. Há tempo de conversa, escolha de referências, preparação do desenho, separação dos materiais, montagem e embalagem. Registre essas tarefas enquanto acontecem. Depois, reúna as horas dedicadas à encomenda. A espera em que você consegue fazer outra peça deve ser separada do período em que precisa acompanhar uma etapa sem se afastar.
Defina um valor para a hora de trabalho com base na remuneração pretendida e nas horas que você realmente consegue dedicar à produção. Não use como disponíveis todas as horas do mês: compras, organização e atendimento ocupam parte da rotina. Multiplique o tempo registrado pelo valor da hora. Essa parcela remunera seu trabalho e precisa aparecer antes de você avaliar o que sobra como lucro.
Seu tempo precisa entrar na ficha antes de sair na encomenda.
Distribua os custos que mantêm a produção funcionando
Alguns gastos pertencem à operação inteira, como a parcela do espaço destinada ao trabalho, energia, manutenção e reposição de ferramentas. Separe o uso pessoal do uso na produção sempre que dividir o mesmo ambiente. Organize esses valores num registro do período. Eles não somem por não estarem presos a um quadro específico; precisam ser considerados na avaliação do conjunto de encomendas.
Escolha um critério coerente para distribuir esses custos, como horas produtivas ou quantidade de peças, quando os modelos forem semelhantes. Um quadro complexo não deve receber automaticamente a mesma parcela de um trabalho muito simples. Confira se o gasto já foi incluído em outro ponto da ficha. Contar duas vezes distorce o preço tanto quanto esquecer uma despesa. Mantenha o critério anotado para poder revisá-lo.
Separe remuneração, despesas da venda e margem
Depois dos materiais, da mão de obra e dos custos distribuídos, confira as despesas que dependem da venda. Embalagem de envio, transporte combinado, taxas do meio de pagamento e tributos aplicáveis podem mudar conforme o pedido. Consulte as condições atuais do canal utilizado e os registros do seu negócio. Não trate o valor que entra na conta como sobra disponível sem conferir essas saídas.
Margem e acréscimo sobre o custo têm bases diferentes: a margem considera a sobra em relação ao preço de venda, enquanto o acréscimo parte do custo. Para conferir sua escolha, escreva o preço pretendido e retire todos os custos e despesas daquela venda. Veja quanto sobra e compare com o próprio preço. Se alguma taxa depende desse preço, recalcule antes de fechar o orçamento.
Use uma ficha para conferir cada orçamento
A ficha pode ficar numa folha ou numa tabela simples. O essencial é conseguir localizar a origem de cada valor e repetir a conta quando o pedido mudar. Num quadro personalizado, trocar a estrutura, incluir outra fotografia ou acrescentar detalhes pode alterar material e tempo. Registre o que estava incluído na primeira proposta para conseguir comparar a nova versão sem depender da memória.
Antes de oferecer desconto, refaça a conferência com o valor reduzido e as despesas da venda correspondente. Se a conta não remunera o trabalho, você pode propor uma composição mais simples, menos elementos ou outra estrutura, conforme a viabilidade. A alternativa precisa mudar o escopo de verdade. Retirar um detalhe que quase não consome material ou tempo pode não resolver a diferença do orçamento.
- Some os materiais efetivamente usados e a embalagem prevista.
- Registre as horas e calcule a remuneração do trabalho.
- Inclua a parcela dos custos de funcionamento sem duplicar gastos.
- Confira taxas, transporte e outras despesas aplicáveis ao pedido.
- Teste o preço e verifique a sobra depois de todas as saídas.
Revise a ficha depois de entregar a peça
O erro comum é multiplicar o material por um número fixo e supor que todo o resto está coberto. Essa regra ignora diferenças entre peças rápidas e trabalhos cheios de recortes e ajustes. Compare o que você estimou com o que realmente gastou. Uma encomenda pode parecer boa no orçamento e consumir muitas horas extras no atendimento ou numa etapa que precisou ser refeita.
Guarde a ficha concluída junto das observações do modelo. Anote quais mudanças foram solicitadas, onde houve perda e o que facilitou a montagem. Na próxima proposta, use esse registro como referência, atualizando os custos de compra. Você passa a decidir com base no próprio trabalho. Comparar peças de outras pessoas pode ajudar a observar apresentações e propostas, mas não revela os custos que você precisa pagar.
Do ateliê
Peças da Ju neste tema
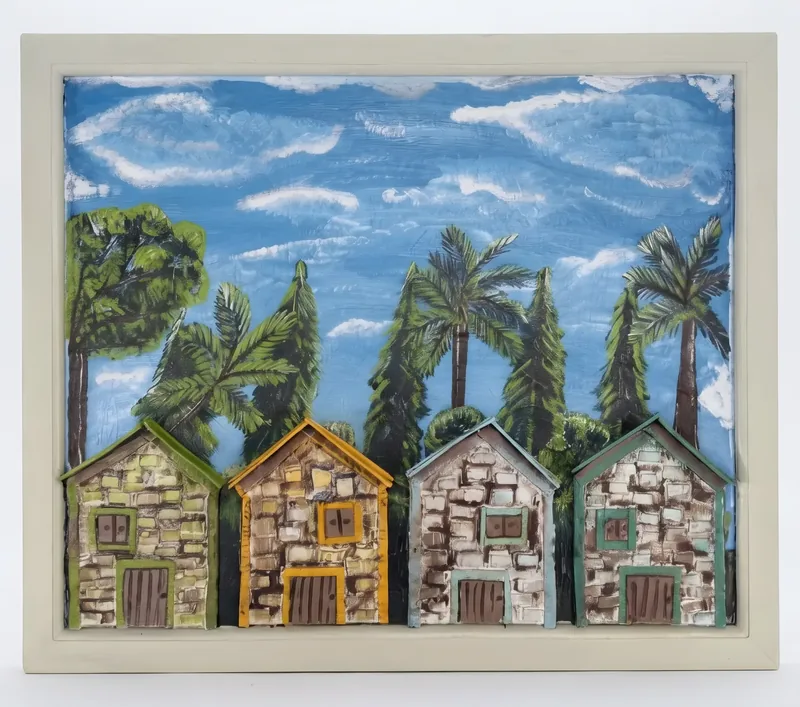
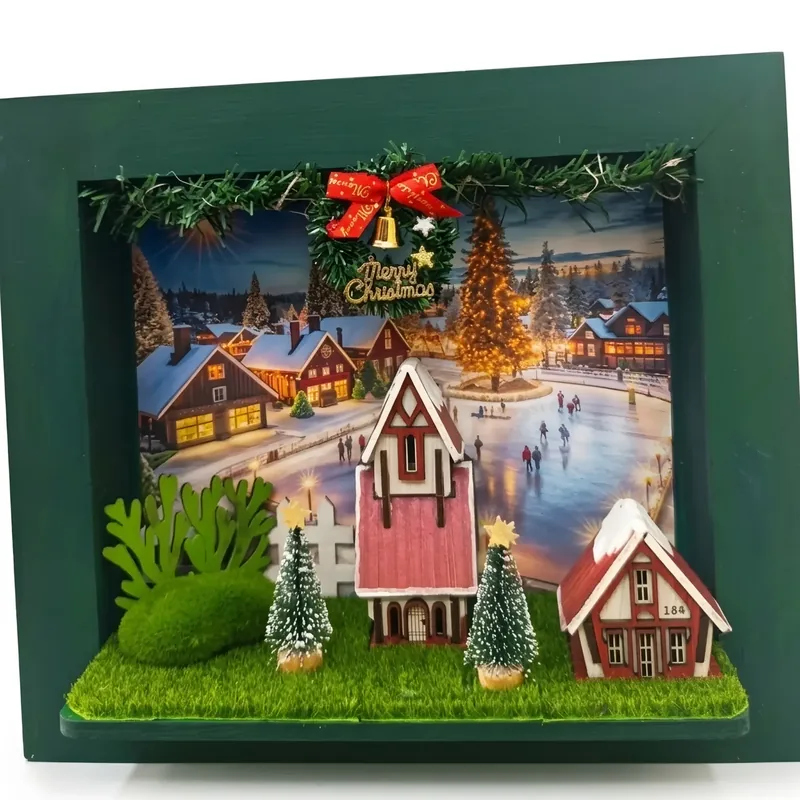
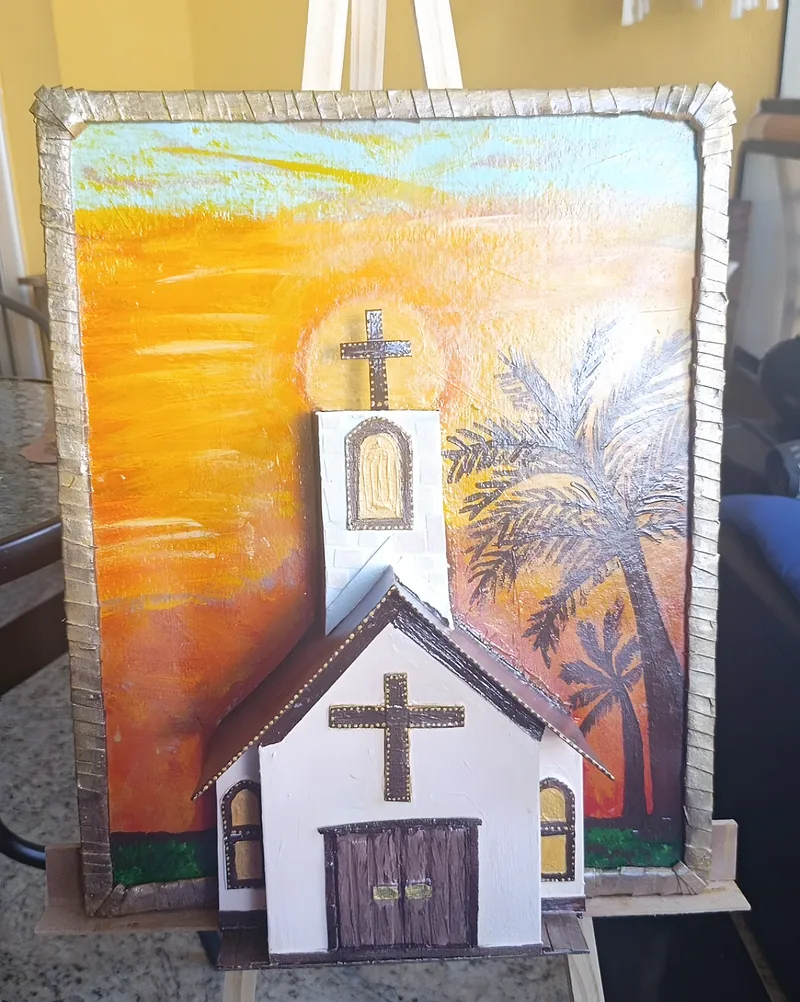
Temas: Quadros 3D.
Peça parecida na loja
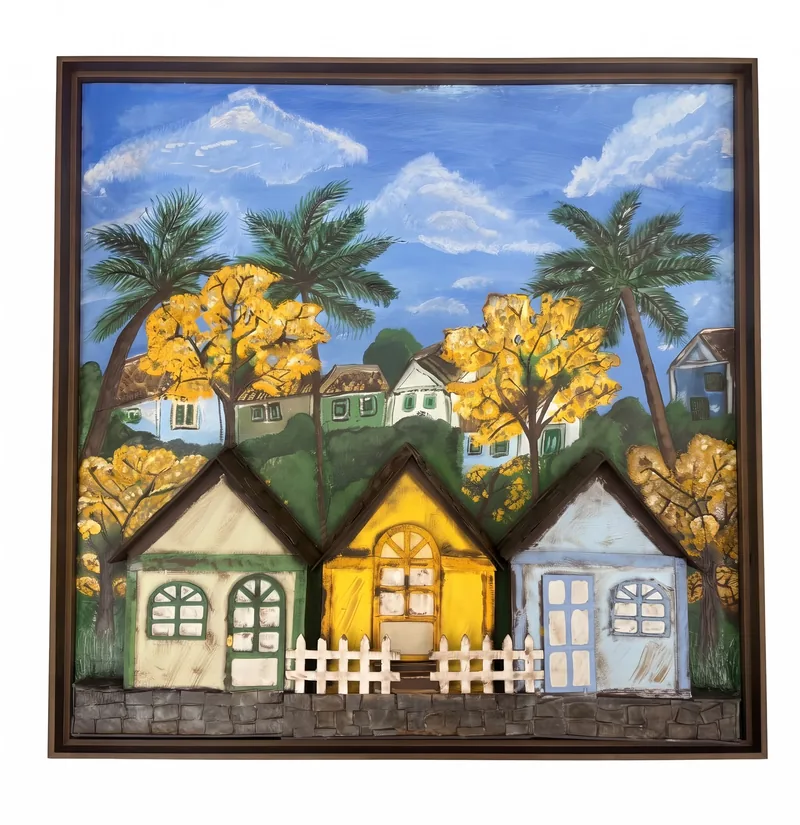
Tem uma ideia de quadro 3D? A Ju monta à mão, do tema que você escolher.
Encomendar um parecidoVeja também as peças prontas da loja, as fotos de peças reais da Ju e mais textos de encomenda e ofício.